銀債之後,退休資金應該怎樣部署?|樂齡規劃師談退休投資的4個資金池
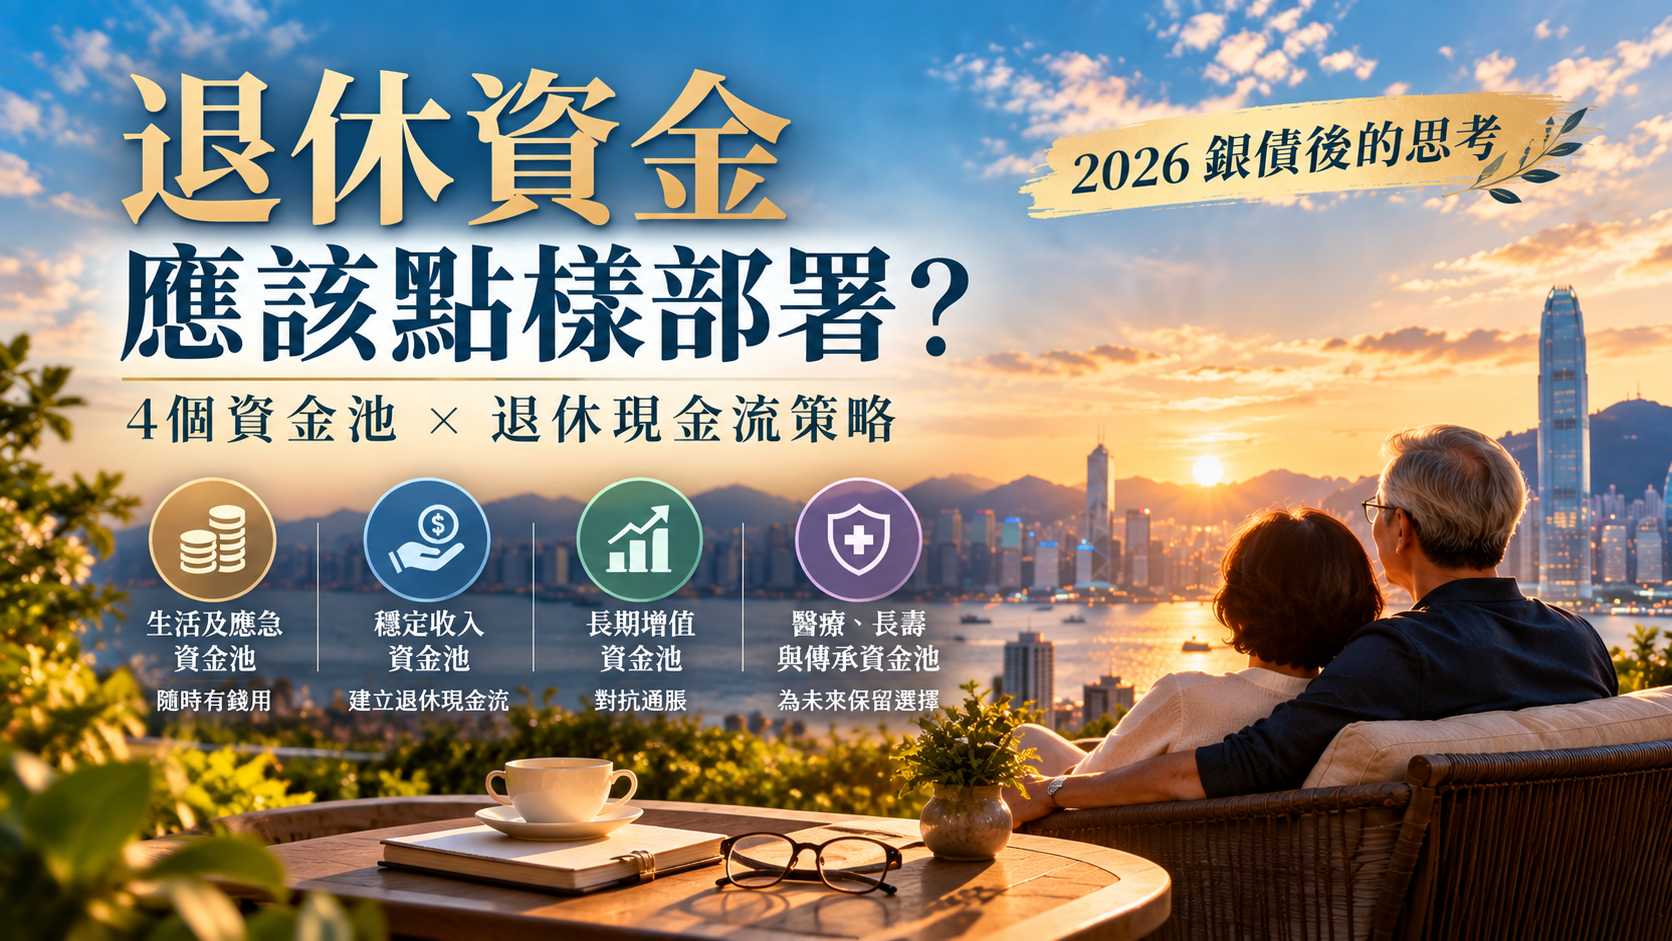
「4個資金池 × 退休現金流策略」
銀債之後,退休資金應該怎樣部署?
樂齡規劃師談退休投資的「4個資金池」
2026年銀色債券認購結果公布。
今批銀債收到超過 47萬份有效申請,認購金額超過 1,193億港元,兩項數字均創歷來新高;政府最終亦將發行額由500億元提高至550億元。所有有效申請均獲配至少12手,部分申請人獲配13手。
銀債受退休及準退休人士歡迎,其實不難理解。
對於已經退休、收入模式開始改變的人而言,相比追逐市場升跌,穩定、容易理解、現金流相對可預計,往往更加重要。
但銀債結果公布後,我反而想從樂齡規劃師的角度問一個問題:
銀債之後呢?
我們退休後真正需要解決的,可能不是「下一個高息產品在哪裏」,而是:
手上的退休資產,究竟應該怎樣分工?
--------------------------------------------------
退休後,遊戲規則已經改變
在職時,即使投資市場下跌,我們通常仍然有薪金收入。
但退休之後,情況剛好相反:
工作收入減少甚至停止,但生活開支仍然繼續。
食飯、住屋、旅行、興趣、家庭支援,以至隨年齡增加而可能出現的醫療及照顧需要,都要靠過去累積的資產支持。
而我們更加不知道:
退休生活究竟會有20年、30年,還是更長。
所以退休投資真正需要處理的,不只是回報,而是:
現金流 × 流動性 × 通脹 × 投資風險 × 醫療需要 × 長壽風險。
這亦令我愈來愈相信:
退休規劃的目的,不是令每一筆錢都賺最多,而是確保人生不同階段需要用錢的時候,有合適的錢可以用。
--------------------------------------------------
退休資產,可以想像成「4個資金池」
如果有退休人士問我:
「我有300萬,應該買甚麼?」
我反而不會第一時間回答產品。
我會先問:
「這300萬,將來分別要負責甚麼?」
如果將退休資產簡單化,我會把它想像成四個不同功能的資金池。
--------------------------------------------------
① 生活及應急資金池
目的:需要用錢時,隨時有錢用
第一個資金池最重要的並不是回報,而是 流動性。
日常生活、家居維修、突然需要幫助家人,甚至意料之外的醫療開支,都可能需要即時現金。
所以現金、活期存款、短期定期等,即使回報未必最高,仍然有重要作用。
退休後其中一個容易忽略的風險,就是:
錢很多,但需要用的時候拿不出來。
因此,退休規劃第一步未必是投資。
而是確保:
即使突然有事發生,我仍然不用急着賣掉其他資產。
--------------------------------------------------
② 穩定收入資金池
目的:讓基本生活不需要天天看市場
第二個資金池負責建立相對穩定的退休現金流。
銀債、定期存款、部分債券,以及某些年金安排,都可以在不同情況下擔當這個角色。
重點並不是哪一項「最好」。
而是:
每個月基本生活需要多少?當中有多少已經有穩定收入覆蓋?
例如一位退休人士每月需要25,000元生活費,如果其中20,000元已經由不同穩定收入來源覆蓋,他面對市場波動的能力,自然與一位每月25,000元全部需要從投資戶口提款的人不同。
所以真正值得計算的,不只是:
「回報有幾多?」
而是:
「我有幾多生活費,已經不用靠市場升跌?」
--------------------------------------------------
③ 長期增值資金池
目的:讓未來的購買力不要慢慢縮水
有些人退休後第一個想法是:
「以後唔可以再冒險,所有錢都要最穩陣。」
這個想法很自然,但另一邊亦有風險:
通脹。
如果退休生活可能持續20至30年,今天100萬元能夠買到的生活,20年後未必一樣。
因此,在個人承受能力、家庭需要及現金流許可的情況下,部分退休人士仍可能需要一定比例的長期增長型資產。
真正的問題並不是:
「退休後應不應該買股票?」
而是:
「如果市場明天跌30%,我是否仍然可以照常生活,而不用被迫在低位賣出?」
如果第一、第二個資金池已經準備充足,長期資產自然有更多時間等待市場復原。
這就是資產配置真正的意義。
--------------------------------------------------
④ 醫療、長壽與傳承資金池
目的:為人生後半段保留選擇
最後一個資金池,處理的是比較難預計的事情。
例如:
如果將來醫療開支增加怎麼辦?
需要長期照顧怎麼辦?
如果自己比預期長壽十年呢?
又或者,自己用剩的資產,希望留給配偶、子女,還是下一代?
這些問題沒有標準答案。
但答案不同,退休資產的安排亦會完全不同。
所以樂齡規劃真正要處理的,從來不只是:
「退休每個月需要幾多錢?」
而是:
「即使人生比預期長、環境比預期不同,我還有沒有選擇?」
--------------------------------------------------
同樣300萬元,答案可以完全不同
假設兩位65歲退休人士,都有300萬元流動資產。
A先生已經供完樓,有穩定退休收入,子女亦已經經濟獨立。
B先生同樣有300萬元,但每月需要30,000元生活費,仍然需要支援家庭,而且對未來醫療支出有所擔心。
如果兩個人問:
「300萬應該有幾多買銀債?」
答案不應該一樣。
甚至即使年齡、資產完全相同,只要生活方式、家庭責任、健康考慮及傳承目標不同,答案都可以不同。
所以:
退休規劃不是先選產品,再想用途;而是先知道自己需要甚麼,再決定用甚麼工具。
--------------------------------------------------
退休後,還要懂得「怎樣提款」
很多人退休前研究了幾十年:
錢應該放在哪裏?
但退休之後,另一條問題同樣重要:
錢應該先從哪裏拿出來?
市場好的年份,是否可以從增長型資產提取部分收益?
市場差的年份,可否先使用現金或穩定收入,避免低位出售資產?
定期到期後,又應該繼續存放,還是補充其他資金池?
這就是退休後的 提款策略(Withdrawal Strategy)。
所以好的退休組合,不只是「有甚麼資產」。
更重要的是:
不同資產之間能否互相配合。
我很喜歡用一句說話總結:
退休規劃,不是要求每一筆錢都有最高回報,而是讓每一筆錢都有自己的工作。
--------------------------------------------------
銀債之後,不妨問自己5條問題
無論今次獲配多少銀債,我認為退休及準退休人士都值得問自己:
① 如果完全沒有投資收入,手上的流動資金可以支持多久生活?
② 未來5至10年,有沒有已知的大額支出?
③ 每月基本生活費,有多少已經由穩定收入覆蓋?
④ 如果活到90歲甚至更長,現有安排仍然足夠嗎?
⑤ 最後剩下的資產,希望留給自己、伴侶,還是下一代?
當這五條問題慢慢有答案之後,再去研究銀債、定期、股票、基金、年金、保險或其他工具,意義就完全不同。
--------------------------------------------------
樂齡規劃,其實是在規劃「選擇權」
取得樂齡規劃師資格之後,我對退休規劃有一個愈來愈深的體會:
退休不是人生財務規劃的終點。
它可能是另一個長達20、30年甚至更長的人生階段。
這段時間仍然有家庭、有健康、有旅行、有興趣、有夢想,也可能有照顧下一代與財富傳承。
所以我們真正需要規劃的,不只是:
「退休時有幾多錢?」
而是:
「這些錢,可以讓我保留多少生活的選擇?」
銀債可以是一件工具。
定期、股票、基金、年金、保險,都可以是不同工具。
但沒有任何單一工具,可以等同一套完整的退休計劃。
真正的退休規劃,是讓不同資產各司其職,在人生環境改變的時候,我們仍然有能力選擇自己想過的生活。
這可能比單純追求最高回報,更值得我們思考。
本文只作一般教育及資訊分享,不構成任何投資、保險或其他財務產品的招攬、建議或推薦。不同人士的財務狀況、風險承受能力、家庭需要及退休目標均有不同,作出任何財務決定前應按個人情況作獨立評估。